
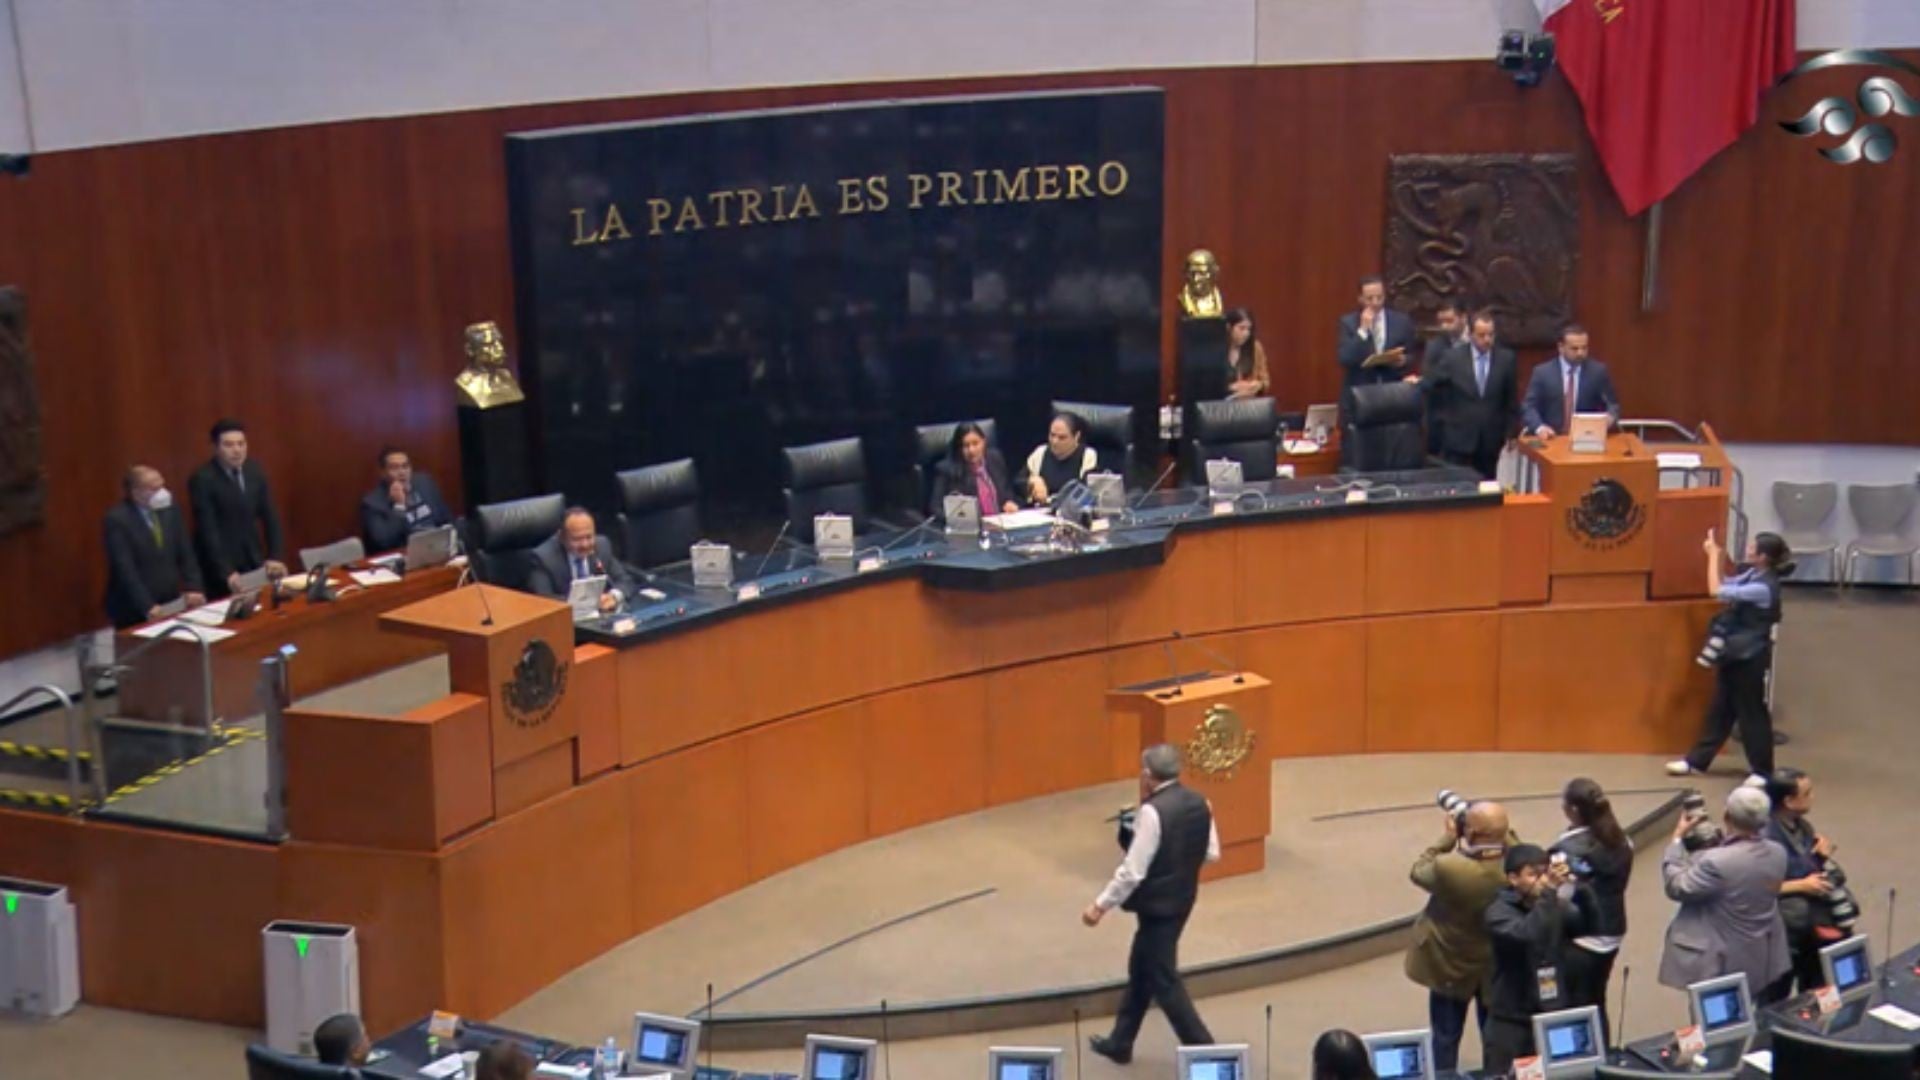
El dictamen fue avalado en lo particular el miércoles 14 de octubre, con 322 votos a favor y 115 en contra, y enviado al Senado de la República para continuar con el proceso legislativo.
La iniciativa busca fortalecer la recaudación y combatir prácticas de evasión fiscal mediante mayores controles sobre las deducciones y nuevas disposiciones aplicables a empresas, contribuyentes y plataformas digitales.

¿Cuáles serán los cambios con esta reforma?

León
PRODHEG emite recomendaciones a COMUDE León en caso de presunto abuso sexual
Estos son los principales cambios que contempla la reforma.
1. Empresas no podrán combinar dos estímulos fiscales
La reforma incorpora una disposición transitoria que impide que una misma empresa aplique simultáneamente dos estímulos fiscales.
La medida busca limitar la acumulación de beneficios tributarios y establecer condiciones más estrictas para que las empresas accedan a los incentivos contemplados en la legislación.
2. Pagos al extranjero se deducirán cuando se realicen
La modificación al artículo 147 de la Ley del ISR establece que los pagos efectuados al extranjero únicamente podrán deducirse en el ejercicio fiscal en el que se liquide la contraprestación.
Este cambio condiciona el momento en que los contribuyentes podrán reconocer fiscalmente esos gastos, por lo que las empresas deberán considerar las fechas efectivas de pago en su planeación tributaria.

3. Nuevos límites a las deducciones empresariales
Otro ajuste modifica el artículo 36 de la ley y establece restricciones para las deducciones de las personas morales, es decir, las empresas constituidas como entidades jurídicas.
De acuerdo con la propuesta, las compañías con ingresos superiores a 50 millones de pesos no podrán deducir más del 96.67% de sus ingresos acumulables.
La disposición busca reducir el margen de deducciones aplicables y reforzar los controles sobre la base gravable de las empresas.

Internacional
Nicolás Maduro y Cilia Flores se declaran inocentes de nuevas acusaciones de tortura en EU
¿Qué otros cambios incluye la reforma al ISR 2027?
Además de las tres modificaciones anteriores, el proyecto contempla ajustes que afectarían a distintos sectores económicos y contribuyentes.
Entre ellos destaca la reducción del límite para deducir intereses netos, que pasaría del 30% al 20% de la utilidad fiscal. También se propone limitar al 50% de la utilidad la amortización de pérdidas fiscales de ejercicios anteriores.
En cuanto al Régimen Simplificado de Confianza (RESICO), la iniciativa plantea elevar el límite de ingresos anuales para personas físicas de 3.5 a 5 millones de pesos, lo que permitiría ampliar el acceso a este esquema tributario.
La reforma también contempla nuevas reglas de retención para plataformas digitales de transporte, reparto y comercio electrónico.
Para servicios como Uber, DiDi y Rappi, se propone una retención fija del ISR de 2.1% sobre los ingresos brutos. En el comercio electrónico, el proyecto plantea una tasa de retención de 2.5% para personas físicas y morales.