
Si quieres comparar una opción antes de iniciar el proceso, puedes solicitar tarjeta de crédito sin anualidad y consultar sus requisitos y condiciones para determinar si se adapta a tu perfil financiero.

Guanajuato
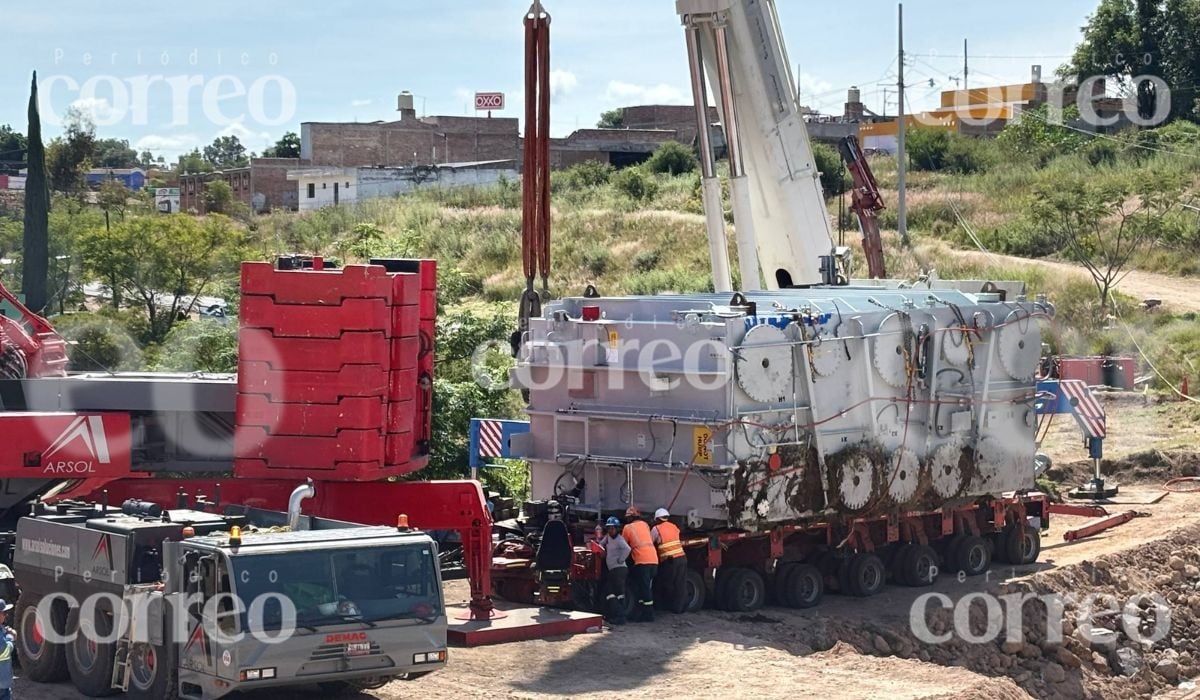
Tras más de 100 horas de trabajo, rescatan transformador de SIEMENS en Santa Teresa, Guanajuato
Dos formas de solicitar una tarjeta sin anualidad
El trámite puede iniciarse por una vía digital o directamente en una sucursal.
La mejor alternativa dependerá de si prefieres completar el proceso desde casa o recibir asesoría presencial.
Solicitud en línea
Si buscas una tarjeta sin anualidad en línea, puedes comenzar desde el sitio web o la aplicación de la institución.
El proceso generalmente consiste en:
- ingresar al formulario digital;
- proporcionar tus datos personales;
- tener a la mano tu identificación oficial;
- enviar la solicitud;
- esperar la evaluación y respuesta.
La principal ventaja es que no necesitas desplazarte a una sucursal.
Dependiendo de la institución, la evaluación puede tomar desde minutos hasta algunas horas o días hábiles. Si eres aprobado, algunas opciones permiten comenzar a utilizar una tarjeta digital mientras llega el plástico físico.
Solicitud en sucursal
También puedes realizar el trámite de manera presencial.
Esta alternativa puede ser útil si tienes dudas sobre el contrato, las comisiones o los documentos que debes presentar.
En sucursal, un ejecutivo puede acompañarte durante el proceso y explicarte las condiciones del producto antes de firmar.
Requisitos para solicitar una tarjeta de crédito sin anualidad
Los requisitos de una tarjeta de crédito sin anualidad pueden variar entre instituciones, pero existen documentos básicos que conviene tener preparados.
Identificación oficial vigente
Necesitarás acreditar tu identidad mediante un documento como INE o pasaporte vigente.
Comprueba que la información sea legible y esté actualizada antes de iniciar el trámite.
Comprobante de domicilio reciente
Puede solicitarse un comprobante con una antigüedad no mayor a tres meses.
Entre los documentos que pueden aceptarse se encuentran recibos de:
- luz;
- agua;
- teléfono;
- gas;
- predial.
Este documento resulta especialmente importante cuando el domicilio actual no coincide con el registrado en tu identificación oficial.
Comprobante de ingresos
En muchas instituciones, el comprobante de ingresos puede ser opcional.
Cuando decides presentarlo, pueden aceptarse documentos como recibos de nómina, pensión o estados de cuenta que permitan comprobar los ingresos.
Contar con esta información puede influir en la evaluación y en la línea de crédito autorizada, aunque no todas las opciones la exigen como requisito indispensable.

Vida Pública
Cielo parcialmente nublado y fuertes vientos; así será el clima este jueves en Guanajuato
Qué pasa después de enviar la solicitud
Una vez que entregas la información, la institución evalúa tu perfil.
Durante este proceso puede revisar los datos proporcionados y tu historial crediticio para determinar si cumples con sus criterios de aprobación.
La respuesta puede llegar en minutos o tardar algunos días hábiles, según la institución y la modalidad del trámite.
Si la solicitud es aprobada, recibirás una notificación con los siguientes pasos.
En algunos procesos digitales también puedes acceder a una tarjeta virtual antes de recibir la física.
Cómo se firma el contrato
Después de la aprobación tendrás que aceptar y firmar el contrato que establece los términos y condiciones del crédito.
El documento puede presentarse como Contrato Múltiple para la apertura de Créditos.
La forma de firmarlo dependerá de cómo hayas iniciado el trámite:
- solicitud digital: la firma puede realizarse electrónicamente;
- solicitud presencial: el contrato puede firmarse en papel dentro de la sucursal.
Antes de aceptar, lee las condiciones completas y no te limites a comprobar que la anualidad sea de $0.
Cómo activar y gestionar la tarjeta
Cuando recibas la tarjeta física tendrás que activarla siguiendo las instrucciones de la institución.
La activación puede realizarse mediante una llamada telefónica o directamente desde la aplicación móvil.
Una vez activa, la app puede permitirte:
- consultar saldo disponible;
- revisar movimientos;
- realizar o programar pagos;
- solicitar aclaraciones;
- modificar el NIP;
- configurar alertas;
- recibir notificaciones de operaciones.
Estas funciones facilitan el seguimiento del crédito y permiten mantener mayor control sobre los gastos.
Sin anualidad no significa sin ningún cargo
Este es uno de los puntos más importantes antes de firmar.
Que una tarjeta no cobre anualidad significa que no tendrás ese cargo fijo, pero pueden existir otras comisiones asociadas a determinados servicios.
Por eso, revisa la tabla de comisiones antes de contratar.

Presta especial atención a los retiros de efectivo, ya que pueden generar tanto una comisión como intereses desde el momento de la disposición.
La reposición del plástico por pérdida o robo también puede tener un costo aunque la tarjeta no cobre anualidad.
Revisa la tasa y el CAT antes de decidir
La ausencia de anualidad no debería ser el único criterio para elegir.
La tasa de interés ordinaria y el Costo Anual Total (CAT) también ayudan a entender cuánto puede costarte utilizar el crédito cuando no liquidas el saldo completo.
El CAT incorpora distintos elementos relacionados con el costo del financiamiento y permite comparar mejor varias alternativas.
Una tarjeta sin anualidad puede resultar poco conveniente si otros costos son demasiado elevados para la forma en que planeas utilizarla.
Cómo usarla sin perder el control de los pagos
Una vez activada, procura mantener tus pagos al corriente.
Lo ideal es cubrir el saldo completo cada mes para evitar generar intereses. Si no puedes hacerlo, pagar más que el mínimo ayuda a reducir la deuda con mayor rapidez.
También puedes configurar recordatorios o alertas para no olvidar la fecha límite.
Otro hábito útil es revisar cada mes el estado de cuenta y comprobar que todos los cargos correspondan a compras que reconoces.
En cuanto al retiro de efectivo, conviene reservarlo para situaciones puntuales debido a las comisiones e intereses que puede generar.
Una tarjeta sin anualidad también requiere comparar costos
Entender cómo solicitar una tarjeta de crédito sin anualidad implica conocer tanto el trámite como las condiciones que aceptarás después de la aprobación.
Puedes iniciar la solicitud en línea o en sucursal, preparar identificación vigente y comprobante de domicilio y, cuando corresponda, presentar también información sobre tus ingresos. Después vendrán la evaluación, firma del contrato, activación y gestión desde la aplicación.
Antes de firmar, confirma que no exista anualidad, pero revisa también comisiones por reposición, disposición de efectivo, tasa y CAT. Mantener los pagos al corriente y consultar regularmente tus movimientos te ayudará a aprovechar el crédito sin convertir los cargos evitables en un problema financiero.